1.家族信託とは
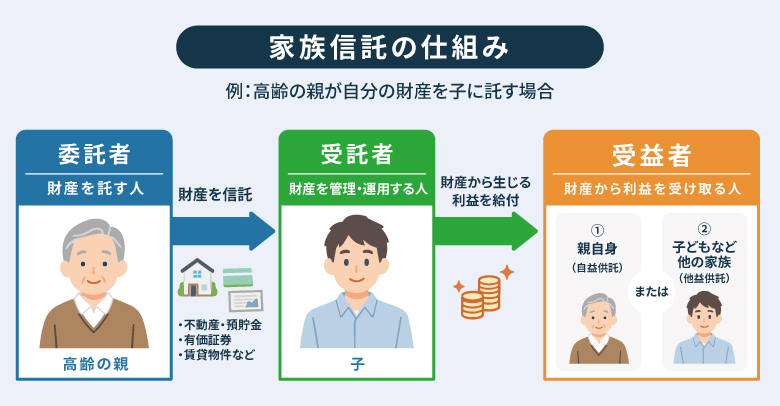
信託という言葉を聞くと、難しい制度のように感じる方もいるかもしれませんが、考え方はとてもシンプルです。
「信頼できる人に財産を託し、決められた目的のために管理・運用してもらう」が信託の基本的な考え方です。
信託というと、信託銀行や信託会社をイメージする方も多いかもしれません。
信託銀行などが受託者となる信託は営利目的の「商事信託」であり、受託者は信託報酬を受け取ることになります。
この商事信託に対し、非営利で行われる信託が「民事信託」です。営利目的でなければ、信託業免許を持たない法人や個人であっても受託者になることができます。そして、この民事信託の中でも、家族を受託者にする信託が「家族信託」と呼ばれています。
2.家族信託でできる事
① 認知症対策
「親の認知症に備えて、通帳や印鑑の場所は確認してあるから大丈夫」
そう安心していませんか?実は、そこには大きな落とし穴があります。
医療機関や介護施設などで親の認知症(判断能力の低下)が確認されると、銀行口座が凍結されてしまうことがあります。
口座が凍結されると、たとえ実の子どもであっても、親の医療費や介護費を親の口座から引き出すことが極めて難しくなります。
また、誰も住まなくなった実家を売却して介護費用に充てようと思っても、名義人である親の判断能力がなければ、売却手続き自体がとれなくなることもあります。
判断能力があるうちに家族信託の契約を結んでおくことで、判断能力が低下した後も、受託者が契約内容に沿って財産の管理や財産の売却などを行うことができます。
② 死後の財産管理
財産の管理を任せたい人(委託者兼受益者)は、財産の管理を任される人(受託者)との間で、生前の財産管理の仕方を決めておきます。さらに、委託者兼受益者が亡くなった後に財産管理を必要とする人を二次受益者に指定し、その人のためにどのような財産管理を続けるかを決めておきます。例えば、受託者がお金の管理に不安のある人に代わってお金を管理し、毎月一定額を渡す方法などがとられています。
③ 二次相続の指定
二次相続の希望は遺言書で叶えることはできませんが、財産の管理を任せたい人(委託者兼受益者)が財産の管理を任される人(受託者)との間で、委託者兼受益者の生前における財産の管理の仕方に加えて、委託者兼受益者が亡くなった際に次に受益者となる人(二次受益者)とその人のための財産管理の仕方を決めるとともに、二次受益者が亡くなった際に財産を継ぐ人(帰属権利者)を定めます。これにより実質的に二次相続以降の指定をすることができます。
3.他の制度との違い(成年後見・遺言との比較)
財産管理や相続の対策には、他にも「成年後見制度」や「遺言」があります。何が違うのか、分かりやすく表にまとめました。
| 制度 | 目的 | メリット | デメリット・注意点 |
|---|---|---|---|
| 家族信託 | 認知症対策 +柔軟な相続 |
生前から柔軟な財産管理が可能。 二次相続以降の指定もできる。 |
遺言に比べ歴史が浅く実績のあるプロが限られる。 |
| 成年後見 | 認知症後の権利擁護 | 判断能力が低下した後でも利用できる。 | 家庭裁判所が関与するため、資産の柔軟な運用(生前贈与や運用の継続)が原則できない。 |
| 遺言 | 亡くなった後の遺産分割 | 自分の死後の財産の分け方を明確に指定できる。 | 生前の財産管理(認知症対策)には一切使えない。 |
このように、「親が元気なうちから認知症になった後まで、家族の手で柔軟に財産を守れる」のが家族信託最大の強みです。
4.まとめ:大切な資産を守るために、まずはご相談ください
家族信託は非常に強力で柔軟な制度ですが、「親が元気なうち(判断能力があるうち)」にしか契約を結ぶことができません。
「まだ早い」「うちは大丈夫」と思っているうちにタイムリミットが来てしまうのが、認知症対策の難しいところです。
特に「将来、誰も住まなくなる実家がある」「収益物件の管理を子どもに引き継ぎたい」とお悩みの方は、早めの備えがこれからの安心に繋がります。
当社の専門スタッフが、お客様のご家族に寄り添った最適な財産管理や不動産活用のご提案をさせていただきます。
家族信託について少しでも気になることや、将来への不安がございましたら、どうぞお気軽にご相談ください。